

AKTUELLES
Artikel empfehlen
Maßnahmen vor Jahresende 2026 – für alle Steuerpflichtigen
Sonderausgaben ohne Höchstbetrag und Kirchenbeitrag
Folgende Sonderausgaben sind ohne Höchstbetrag unbeschränkt abzugsfähig: Nachkauf von Pensionsversicherungszeiten, Beiträge zur freiwilligen Weiterversicherung in der Pensionsversicherung, bestimmte Renten und dauernde Lasten sowie Steuerberatungskosten (wenn nicht bereits Betriebsausgaben/Werbungskosten). Pauschalierte Steuerpflichtige können Steuerberatungskosten jedenfalls als Sonderausgaben absetzen. Kirchenbeiträge sind bis zu 600 € absetzbar (automatische Meldung an das Finanzamt).
Spenden als Sonderausgaben
An bestimmte Organisationen (Forschungseinrichtungen, öffentliche Museen etc.) können Spenden i.H.v. max. 10 % des Einkommens geltend gemacht werden. Wurden bereits im betrieblichen Bereich diesbezüglich Spenden als Betriebsausgaben abgesetzt, so verringert sich das Maximum bei den Sonderausgaben. Ebenso können durch private (Geld)Spenden an mildtätige Organisationen, Tierschutzvereine und Tierheime (BMF-Liste), freiwillige Feuerwehren oder auch – sofern Gemeinnützigkeit vorliegt - an Schulen, Kindergärten, Kultureinrichtungen oder Sportvereine Steuern gespart werden. Die Obergrenze (aus betrieblichen und privaten Spenden) liegt bei 10 % des Gesamtbetrags der Einkünfte.
Zukunftsvorsorge – Bausparen - Prämienbegünstigte Pensionsvorsorge
Die 2026 geförderte private Zukunftsvorsorge im prämienbegünstigten Ausmaß von 3.817,04 € p.a. führt zur staatlichen Prämie von 4,25 % (162,22 €). Beim Bausparen gilt für 2026 eine staatliche Prämie von 18 € beim maximal geförderten Einzahlungsbetrag von 1.200 € (sofern der Bausparvertrag das gesamte Jahr aufrecht war).
Geplante Liegenschaftsverkäufe noch 2026 durchführen
Für Eigentümer von "Altgrundstücken" (Grundstücke, die vor dem 31.3.2002 angeschafft worden sind) erhöht sich im Verkaufsfall ab 2027 die effektive Immobilienertragsteuer von 4,2 % auf 6 % des Verkaufspreises. Bei umgewidmeten Grundstücken werden die pauschalen Anschaffungskosten von 40 % auf 30 % gesenkt, wodurch die Steuerbelastung von 18 % auf 21 % steigt. Diese Änderungen gelten für Verkäufe, bei denen das Verpflichtungsgeschäft (Kaufvertrag) nach dem 31.12.2026 abgeschlossen wird. Es kann daher sinnvoll sein, geplante Immobilienverkäufe derartiger Liegenschaften noch im Jahr 2026 durchzuführen, um eine höhere Steuerbelastung zu vermeiden.
Erhöhung Alkoholsteuer für Spirituosen
Ab 1.1.2027 erhöht sich die Alkoholsteuer für Spirituosen (nicht aber auf Bier und Wein) um 30 %. Da damit gerechnet werden muss, dass sich die Erhöhung dann auch in den Konsumentenpreisen (teilweise) niederschlägt, kann es sich anlässlich der Feiertage lohnen, etwas mehr auf Vorrat einzukaufen.
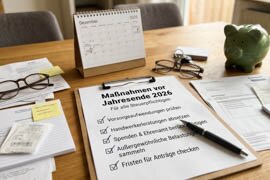
Bild: Illustrative Darstellung (KI-generiert)
© metzl und stehlik STEUERBERATER-OG | Klienten-Info
